Neste artigo
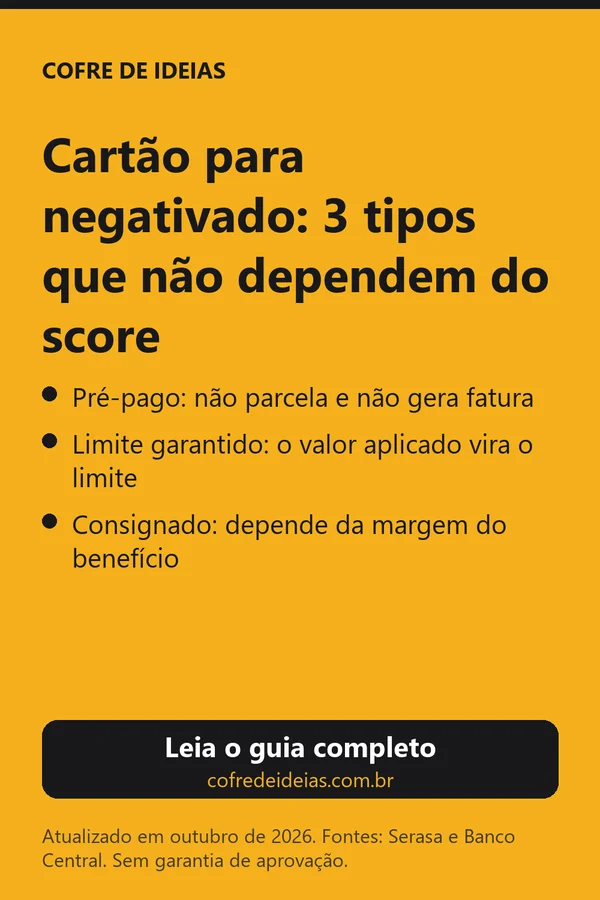
- Os três modelos que não dependem do score
- Cartão pré-pago
- Cartão com limite garantido
- Cartão consignado
- Como escolher entre eles
- Existe cartão de crédito sem consulta ao SPC e Serasa?
- Qual banco libera cartão para negativado?
- Cuidado com quem cobra para liberar
- Quando um cartão não é a resposta
- Perguntas frequentes
- Negativado consegue cartão de crédito?
- Um cartão limpa o nome?
- Consultar ofertas prejudica o score?
- O que eu não consegui confirmar
- Avise-me quando uma regra mudar
- Cartão, dívida e consignado mudam de regra com frequência. Deixe seu e-mail e avisamos quando atualizarmos um guia. Sem spam, e você sai quando quiser.
Atualizado em 21 de outubro de 2026.
Quem está com o nome negativado costuma levar recusa dos bancos tradicionais. A Serasa diz que esses bancos tendem a ser mais rígidos com quem tem restrição e que ninguém consegue garantir a aprovação de um cartão. Existem, porém, três modelos em que a decisão do banco não gira em torno do seu score. Este texto explica cada um, mostra o que a Serasa e o Banco Central dizem sobre eles e aponta o que mudou em 2026.
Não faço ranking de bancos aqui. Não testei nenhum aplicativo, e preço, tarifa e limite mudam com frequência. O que dá para afirmar com segurança é como cada modelo funciona.
Os três modelos que não dependem do score
| Modelo | Como o banco decide | Parcela compras? | Ponto de atenção |
|---|---|---|---|
| Pré-pago | Sem análise de crédito, segundo a Serasa | Não | Não gera fatura e, por isso, não ajuda a subir o score |
| Limite garantido | Um valor que você aplica vira o limite | Sim | Precisa ter o dinheiro e deixá-lo preso ao cartão |
| Consignado | Depende da margem do benefício ou do salário | Sim | Só serve a quem tem vínculo que permita o desconto; o cartão consignado do INSS está suspenso para novos contratos |
Fonte da tabela: Serasa, “Cartão de crédito para negativado”, com a informação do INSS vinda da reportagem citada mais abaixo.
Cartão pré-pago
Você deposita o dinheiro antes e só gasta o que está carregado. O Banco Central descreve quem emite esse tipo de conta como emissor de moeda eletrônica, uma instituição de pagamento que gerencia conta pré-paga em que os recursos são depositados previamente. A mesma página explica que instituições de pagamento não concedem empréstimo nem financiamento a clientes. Por isso o pré-pago não envolve risco de crédito para o emissor.
Na prática, você consegue usar o cartão, mas não parcela e não forma limite de crédito. A Serasa também avisa que podem existir taxas de emissão, de recarga ou de saque. O detalhamento está no guia de cartão pré-pago para negativado.
Cartão com limite garantido
A Serasa descreve o modelo assim: você aplica um valor em conta de rendimento ou CDB, e esse valor vira o limite do cartão. Se a fatura não for paga, o banco pode usar o dinheiro aplicado para quitar a dívida. Esse cartão permite parcelamento. O que pesa é o capital inicial, porque o dinheiro fica vinculado enquanto você usa o limite. Veja o guia de cartão com garantia para negativado.
Cartão consignado
A aprovação depende da margem consignável, descontada do salário ou do benefício, e não do score. A Serasa lista aposentados, pensionistas, servidores públicos e trabalhadores CLT com convênio como o público desse produto.
Em 2026 houve uma mudança importante para aposentados e pensionistas do INSS. Uma decisão do Tribunal de Contas da União suspendeu os novos cartões consignados, e a CNN Brasil informou que, em 8 de maio de 2026, o ministro Marcos Bemquerer liberou a retomada dos empréstimos consignados, mas manteve a proibição para os cartões de crédito e de benefício. Não encontrei uma fonte oficial que diga se isso já mudou desde então, então confirme no Meu INSS ou no banco antes de planejar qualquer coisa. O texto sobre cartão consignado para aposentado negativado traz os detalhes.
Como escolher entre eles
- Se você precisa de um cartão para pagar contas agora e não tem dinheiro para depositar como garantia, o pré-pago resolve o uso, mas não forma histórico de crédito.
- Se você tem uma quantia que pode deixar parada por alguns meses, o limite garantido dá acesso a crédito de verdade, com fatura e parcelamento.
- Se você tem vínculo que permite consignado, vale checar se o seu banco ainda oferece cartão com desconto no benefício ou no salário.
Um ponto vale para os três: pagar só o mínimo da fatura leva ao rotativo. A Lei 14.690/2023 limitou os juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida, mas esse teto ainda deixa a dívida dobrar. Fonte: artigo no Jus.com.br sobre a limitação dos juros do rotativo.
Existe cartão de crédito sem consulta ao SPC e Serasa?
Existe, segundo a Serasa. O pré-pago, o limite garantido e o consignado costumam dispensar essa consulta, porque a garantia ou o desconto em folha reduzem o risco do banco. A consulta dispensada não garante a aprovação, porque a instituição ainda pode aplicar critérios próprios, como a análise do seu cadastro e do uso que você faz da plataforma. Fonte: Serasa, “Cartão de crédito para negativado”, atualizado em 16 de junho de 2026.
Qual banco libera cartão para negativado?
Nenhum banco garante a aprovação. A Serasa diz que a decisão depende do perfil de cada pessoa e das regras internas da instituição. A mesma página lista bancos e fintechs com opções para quem tem restrição, entre eles PagBank, Banco do Brasil, PicPay, Nubank, Banco Pan, Inter, C6 Bank, Neon e Santander, e descreve os bancos digitais como mais flexíveis que os tradicionais. A lista é da Serasa, não é um ranking meu, e eu não conferi a oferta atual de cada um. Confirme no aplicativo antes de pedir.
Cuidado com quem cobra para liberar
A Serasa afirma que instituições não podem pedir nenhum valor antecipado para liberar crédito e chama essa prática de ilegal. Taxa de liberação, seguro, IOF pago à parte, “depósito de garantia” fora do aplicativo do banco: tudo isso aparece nos golpes descritos pela Serasa. Confira se a instituição é regulada pelo Banco Central na ferramenta “Encontre uma instituição” do site do banco, e peça sempre pelo aplicativo ou site oficial, nunca por link de WhatsApp. Mais detalhes na página da Serasa sobre o golpe do depósito antecipado.
Quando um cartão não é a resposta
Se o que você precisa é cobrir um gasto único, um empréstimo pode fazer mais sentido que um cartão, mas ele costuma ser caro para quem está negativado. A NoVerde é um aplicativo de crédito 100% online. Não encontrei informação pública que confirme se ela aprova negativados, então simule e olhe o Custo Efetivo Total antes de aceitar. O link da NoVerde é de afiliado: o blog pode receber uma comissão se você contratar, sem custo extra para você.
Antes de qualquer crédito novo, vale olhar se negociar a dívida que gerou a negativação não sai mais barato. O guia para negociar dívidas online explica o caminho, e o texto sobre como o banco analisa quem está negativado mostra quanto tempo o nome pode ficar sujo.
Perguntas frequentes
Negativado consegue cartão de crédito?
Depende do modelo. Em cartões tradicionais, a negativação pesa contra, segundo a Serasa. Nos modelos com garantia ou desconto em folha, a decisão não depende do score, mas mesmo assim não há aprovação garantida.
Um cartão limpa o nome?
Não. Só pagar ou negociar a dívida original tira a restrição. O cartão, quando gera fatura, ajuda a mostrar pagamento em dia daqui para frente.
Consultar ofertas prejudica o score?
A Serasa informa que simular ofertas no Serasa Crédito não afeta o Serasa Score. Para consultas feitas direto em bancos, pergunte à instituição.
O que eu não consegui confirmar
Valores de anuidade, tarifas, valor mínimo de garantia e limites de cada banco. Eles mudam, e o site de alguns bancos não abriu para leitura quando fiz a pesquisa. Confira sempre na tela do aplicativo antes de contratar.
Fontes: Serasa, Banco Central, CNN Brasil, Jus.com.br.
A conversa continua
Comentários encerrados.