Neste artigo
- O que a CNC mediu em outubro
- ✅ O que já está definido (pelos dados oficiais da Peic)
- ⏳ O que ainda depende / o que NÃO dá para afirmar
- Por que a melhora não chega igual para todo mundo
- O vilão prático: rotativo e atraso > 90 dias
- Checklist: o que fazer com a Peic (e com o 13º) no bolso
- Golpes que costumam aparecer quando a Peic vira manchete
- Como ler a Peic sem se confundir
- Fontes
- Avise-me quando uma regra mudar
- Cartão, dívida e consignado mudam de regra com frequência. Deixe seu e-mail e avisamos quando atualizarmos um guia. Sem spam, e você sai quando quiser.
Resumo rápido: a Peic da CNC, divulgada em 5 de novembro de 2026, mostrou que 81,6% das famílias brasileiras tinham alguma dívida a vencer em outubro — leve queda ante 81,7% em setembro, mas ainda acima dos 79,5% de outubro de 2025. A inadimplência também recuou pelo 2º mês, para 29,3%. Boa notícia no agregado; no bolso, o alerta continua: o rotativo do cartão e o atraso acima de 90 dias ainda pesam. Abaixo, o que os números querem dizer e um checklist prático para usar o 13º (e o orçamento) sem cair em golpe.
O que a CNC mediu em outubro
Segundo a cobertura do G1 e a Poder360 (com PDF da Peic), a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) da Confederação Nacional do Comércio (CNC) apontou:
- Endividamento: 81,6% das famílias com algum tipo de dívida a vencer (cartão, cheque especial, carnê, consignado, empréstimo, prestações de carro/casa) — −0,1 p.p. vs setembro (81,7%).
- Inadimplência: 29,3% com contas/parcelas em atraso — menor patamar de 2026 (era 29,6% em setembro; 30,5% em out/2025).
- “Muito endividadas”: 16,8% (menor nível desde abril).
- Sem condição de pagar o atraso: 12,2% (era 12,5%).
- Tempo médio de atraso: 65,1 dias; quase metade (48,8%) do atraso tinha mais de 90 dias.
- Comprometimento alto: 19,3% das famílias destinavam mais da metade da renda a dívidas.
A CNC fala em estabilidade em patamar historicamente elevado: oito em cada dez lares ainda carregam compromisso financeiro a vencer. A projeção da entidade é de mais alívio no fim do ano, puxado pela 2ª parcela do 13º salário — famílias privilegiando abatimento de dívida em detrimento do consumo.
✅ O que já está definido (pelos dados oficiais da Peic)
- Os percentuais de outubro de 2026 acima (endividamento, inadimplência, percepção de “muito endividado”, atraso médio).
- Que o recuo do endividamento foi marginal (−0,1 p.p.) e o índice segue acima de outubro de 2025.
- Que a inadimplência entre famílias de até 3 salários mínimos subiu levemente (38,5% → 38,6%), enquanto faixas de renda média recuaram.
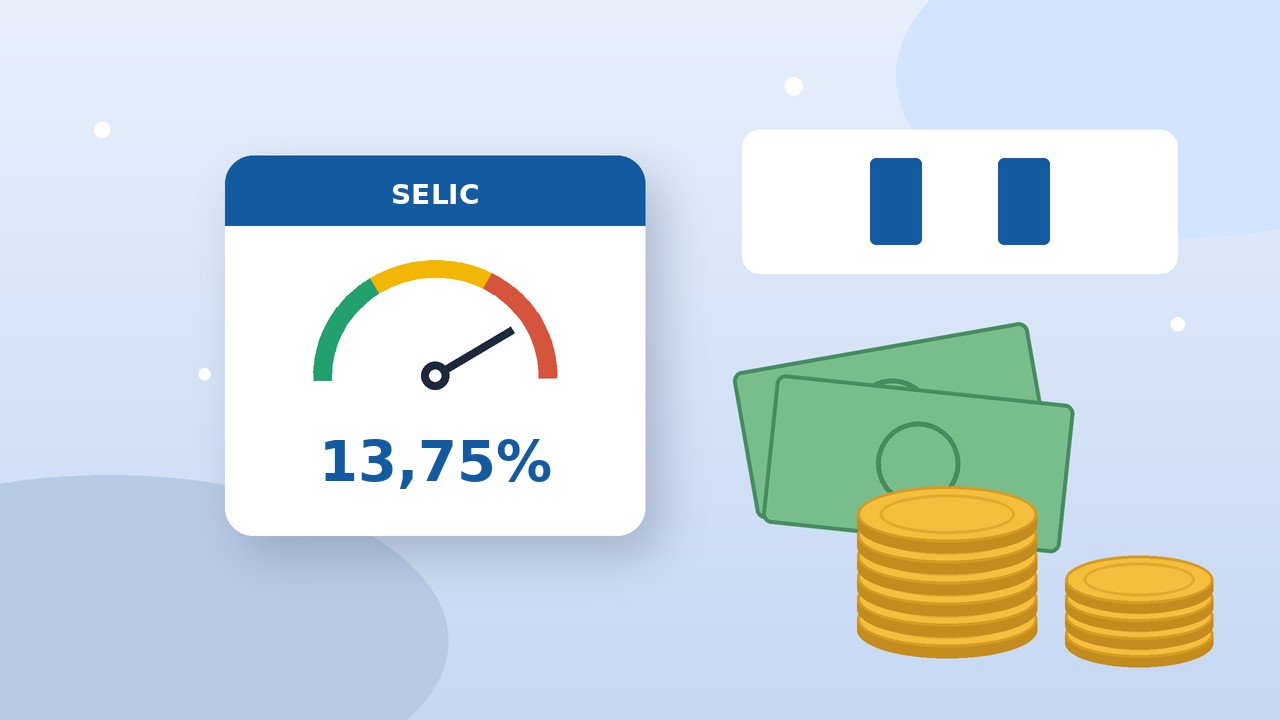
- Que a CNC aponta o rotativo do cartão como um dos principais vilões do reequilíbrio — com juros médios citados em torno de 440% ao ano na fala do economista-chefe Fabio Bentes ao G1, enquanto a Selic está em 13,75% a.a.
⏳ O que ainda depende / o que NÃO dá para afirmar
- Seu nome limpa sozinho porque a Peic melhorou — não. Score e restrição mudam com pagamento, acordo e tempo.
- Que o 13º “vai cair na conta de todo mundo já” — calendário e valor dependem do empregador/regime; veja nosso guia do 13º salário 2026.
- Que o Desenrola 3.0 já renegocia sua dívida bancária hoje — regras e leilão seguem em estruturação; o que está definido está em Desenrola 3.0: o que está definido.
- Que a Selic em 13,75% “explica” sozinha o cartão — a Selic influencia o custo do dinheiro, mas o spread do rotativo é outra conta. Já cobrimos a pausa do Copom em Selic 13,75%: o que muda.
Por que a melhora não chega igual para todo mundo
Na faixa de até 3 salários mínimos, 84,5% das famílias tinham dívida em outubro e a inadimplência subiu no mês. Nas faixas de 3–5 e 5–10 salários, a inadimplência caiu. Entre quem ganha mais de 10 salários, o endividamento recuou de 71,9% para 71,5%.
Em português claro: quem sobra menos no fim do mês sente menos o “alívio estatístico”. Alimentação, moradia e transporte continuam engolindo a margem. Por isso o checklist abaixo prioriza dívida cara + orçamento, não só “aguardar o 13º”.
O vilão prático: rotativo e atraso > 90 dias
Endividamento na Peic inclui quem está pagando em dia. O problema cresce quando a dívida vira atraso — e quase metade do atraso já passa de 90 dias. No cartão, cair no rotativo ou no parcelamento sem comparar o Custo Efetivo Total (CET) é o atalho mais caro do varejo.
Regra de ouro (já definida na prática financeira, não na Peic):
- Pague a fatura à vista se der.
- Se não der, negocie antes de deixar vencer — acordo no app/banco costuma ser melhor que o rotativo automático.
- Compare CET (juros + IOF + tarifas), não só a parcela.
- Não use novo crédito (Pix no crédito, pessoal sem garantia) para “tapar” rotativo sem conta do total. As regras novas do BC para oferta de crédito no Pix entram em 2027 — detalhes em Pix no crédito: regras do BC.
Checklist: o que fazer com a Peic (e com o 13º) no bolso
- Liste dívidas por CET — rotativo, cheque especial, crédito pessoal, carnê, consignado. Ordene da mais cara para a mais barata.
- Feche o vazamento do cartão — se está no rotativo, priorize zerar ou migrar para acordo/parcelamento com CET menor antes de gastar o 13º em consumo.
- Separe o 13º em envelopes mentais — (a) dívida cara; (b) reserva mínima de emergência; (c) gasto planejado. Só gaste o (c) depois de (a) e (b).
- 1ª parcela do 13º até 30/11 (regra CLT) — use para abater o que dobra mais rápido; a 2ª parcela até 18/12 reforça o mesmo plano.
- Negativado? Peça boleto/acordo pelo canal oficial do credor; desconfie de “limpa nome em 24h”. Cartão para negativado existe em tipos específicos — veja o guia de cartão para negativado.
- Atraso > 90 dias: priorize contato formal (protocolo) e proposta por escrito; evite só “promessa verbal” de cobrador.
- Não tome empréstimo novo só porque a manchete da Peic “melhorou” — estatística nacional não baixa o juro do seu contrato.
Golpes que costumam aparecer quando a Peic vira manchete
- “Limpeza de score” ou “exclusão do SPC/Serasa” mediante PIX/taxa adiantada.
- Falsos atendentes de banco/CNC pedindo senha, token ou foto de documento por WhatsApp.
- “Empréstimo com juro da Selic” ou “liberação para negativado sem consulta” com link encurtado.
- Ofertas de Desenrola / renegociação pedindo pagamento antecipado fora do site oficial do governo ou do banco.
Canais seguros: app/site do seu banco, Serasa/SPC oficiais, gov.br, e o número que está no verso do cartão — nunca o da mensagem.
Como ler a Peic sem se confundir
Endividamento na Peic não é sinônimo de “está endividado e atrasado”. Inclui quem tem cartão, financiamento ou empréstimo e está pagando em dia. Já a inadimplência mede atraso. Por isso a manchete de 81,6% assusta, mas o número que mais importa para o risco imediato no bolso é o de contas em atraso (29,3%) e, dentro dele, o atraso longo (quase metade acima de 90 dias).
Outro ponto: a pesquisa é amostral e mensal. Uma queda de 0,1 ponto percentual é estatisticamente pequena — a CNC mesma fala em estabilidade em patamar alto. Use a Peic como termômetro do país, não como diagnóstico automático da sua fatura. O diagnóstico útil continua sendo a lista das suas dívidas, o CET de cada uma e o quanto da renda já está comprometido.
Fontes
Números desta matéria vêm da Peic de outubro de 2026 (CNC), conforme G1, CNN Brasil, Valor e Poder360. Percentuais podem ser revisados em edições futuras da pesquisa; confira sempre a divulgação oficial da CNC.
Em dezembro, quando sair a Peic de novembro e a 2ª parcela do 13º estiver no bolso, o Cofre atualiza o que mudou de verdade no endividamento — e o que continua sendo só manchete.
Gostou do guia? Siga o Cofre de Ideias no Instagram @cofre_deideias, na Página do Facebook Cofre de Ideias e no TikTok da marca Cofre para receber alertas práticos de dinheiro sem enrolação.