
Neste artigo
- O que é a Selic e por que ela é o “preço do dinheiro”
- Do Copom para o seu cartão de crédito e o financiamento
- O outro lado da moeda: poupança e CDB
- IPCA: a corrosão silenciosa do poder de compra
- Câmbio: por que o dólar mexe no que você compra
- Política monetária x política fiscal: quem faz o quê
- Checklist prático para aplicar hoje
- Avise-me quando uma regra mudar
- Cartão, dívida e consignado mudam de regra com frequência. Deixe seu e-mail e avisamos quando atualizarmos um guia. Sem spam, e você sai quando quiser.
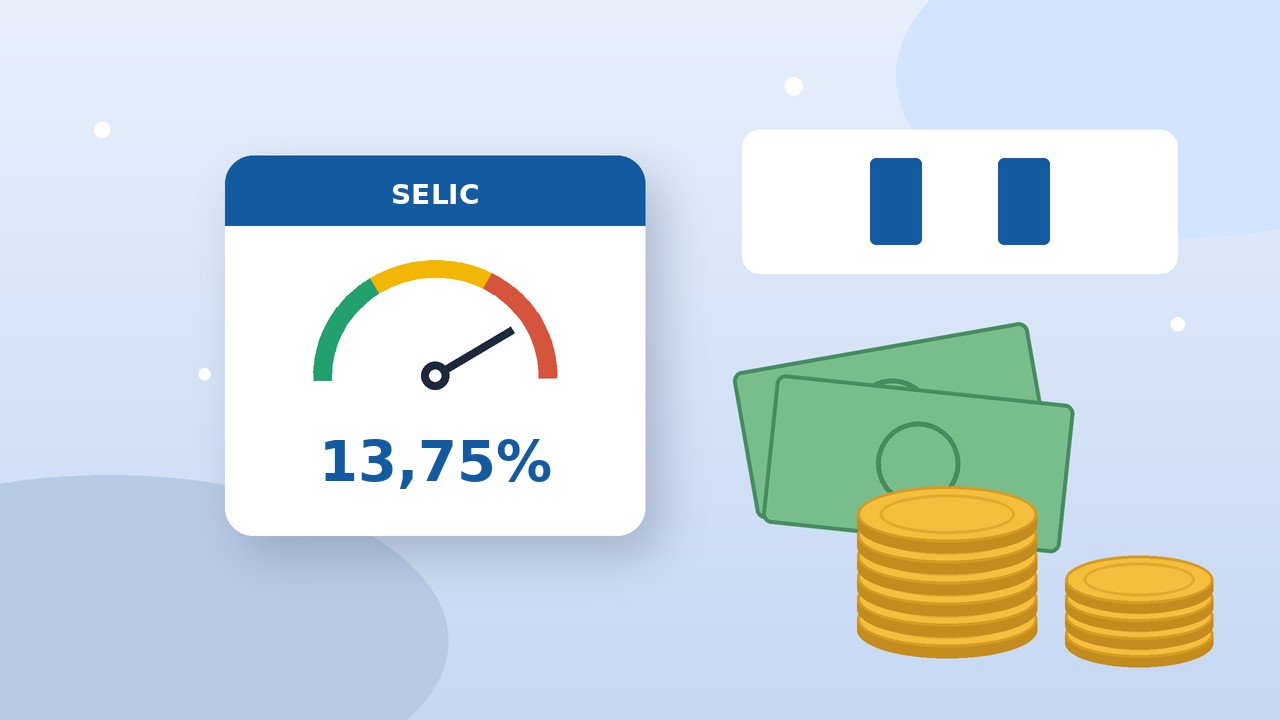
Selic, IPCA, câmbio, política monetária, política fiscal — os noticiários de economia jogam esses termos o dia inteiro, mas raramente explicam o caminho que eles percorrem até chegar na sua fatura de cartão, no rendimento da sua poupança ou no preço da gasolina. Este guia faz esse trajeto de ponta a ponta, com os números vigentes em outubro de 2026: a Selic está em 13,75% ao ano (decisão do Copom de 16/09/2026, com a próxima reunião marcada para 03 e 04/11/2026) e o IPCA acumulado em 12 meses está em 4,64%. Entender o mecanismo por trás desses dois números — e do câmbio — é o que separa quem só sente o aperto no orçamento de quem consegue se antecipar a ele.
O que é a Selic e por que ela é o “preço do dinheiro”
A Selic é a taxa básica de juros da economia brasileira, definida pelo Copom (Comitê de Política Monetária do Banco Central) a cada 45 dias. Na prática, ela funciona como o piso de referência para todo o crédito do país: é a taxa que o governo paga para tomar dinheiro emprestado no curtíssimo prazo, e por isso vira a base de comparação para qualquer outra taxa de juros oferecida por bancos, financeiras e fundos. Quando a Selic sobe, o custo de captação dos bancos sobe junto — e esse custo é repassado para quem pega empréstimo. Quando ela cai, o crédito tende a ficar mais barato.
Do Copom para o seu cartão de crédito e o financiamento
Bancos captam recursos a taxas atreladas ao CDI, que acompanha a Selic de perto. Sobre esse custo de captação, eles somam uma margem de risco e lucro — o chamado spread bancário — para chegar na taxa que você paga. Isso explica por que o rotativo do cartão de crédito continua absurdamente caro mesmo quando a Selic cai um pouco: o spread no Brasil é um dos maiores do mundo, e ele não se move na mesma velocidade da taxa básica. Já em financiamentos de veículo, crédito consignado e alguns financiamentos imobiliários pós-fixados, o efeito é mais direto e rápido: Selic mais alta significa parcela mais alta ou custo total maior do contrato ao longo dos anos. Com a Selic em 13,75%, qualquer dívida parcelada — do cartão ao empréstimo pessoal — está custando caro, e quitar ou renegociar essas dívidas rende, na prática, um retorno melhor do que a maioria dos investimentos disponíveis hoje.
O outro lado da moeda: poupança e CDB
A mesma Selic que encarece o crédito também remunera quem empresta dinheiro para o sistema — ou seja, quem investe. A poupança segue uma regra fixa: quando a Selic está acima de 8,5% ao ano (como agora), ela rende 0,5% ao mês mais a Taxa Referencial, um teto que não acompanha a Selic para cima. Já um CDB, LCI ou fundo DI referenciado a 100% do CDI acompanha a Selic quase integralmente. Na prática, com a Selic em 13,75%, um CDB de banco médio pagando 100% do CDI rende bem mais que o dobro da poupança no mesmo período — a diferença acumulada em um ano é significativa para quem tem reserva de emergência parada na caderneta.
IPCA: a corrosão silenciosa do poder de compra
O IPCA, calculado mensalmente pelo IBGE, mede a variação de preços de uma cesta de bens e serviços consumidos por famílias com renda de 1 a 40 salários mínimos — é o índice oficial de inflação do país e a referência que o Banco Central usa para decidir a Selic. Em junho de 2026 o IPCA veio em 0,16%, e o acumulado em 12 meses ficou em 4,64%. O mecanismo de corrosão é simples de visualizar: se o seu salário fica parado enquanto o IPCA acumula 4,64% no ano, você precisa gastar 4,64% a mais de dinheiro para comprar exatamente as mesmas coisas que comprava há doze meses. Isso é o motivo pelo qual reajustes salariais abaixo da inflação representam perda real de renda, mesmo que o valor nominal do contracheque não tenha mudado — e por que negociar reajuste olhando só o percentual bruto, sem comparar com o IPCA do período, é um erro comum.
Câmbio: por que o dólar mexe no que você compra
O dólar em julho de 2026 tem oscilado entre R$ 5,07 e R$ 5,17. Esse número afeta seu bolso por um caminho direto: qualquer produto importado, ou que dependa de insumos importados, tem seu preço em reais recalculado conforme o dólar sobe ou desce — eletrônicos, remédios, peças automotivas, roupas de marcas internacionais. Viagens ao exterior sentem o efeito de forma ainda mais imediata, já que hotel, passagem e consumo local são cotados ou convertidos em dólar. O combustível também responde ao câmbio, porque a Petrobras precifica seus produtos com base na paridade internacional do petróleo, que é negociado em dólar — dólar mais caro pressiona o preço na bomba mesmo sem nenhuma mudança no petróleo em si. (Se você quer entender o que move o petróleo e as commodities por trás desse preço, ou como proteger investimentos de um câmbio instável, este blog já tem artigos dedicados a esses dois temas específicos.)
Política monetária x política fiscal: quem faz o quê
É comum confundir os dois, mas são mecanismos diferentes e às vezes conflitantes. Política monetária é a Selic e as demais ferramentas do Banco Central para controlar a inflação — um órgão técnico, com autonomia legal desde 2021, que sobe ou desce juros mirando a meta de inflação definida pelo Conselho Monetário Nacional. Política fiscal é decisão do governo (Executivo e Congresso): quanto arrecadar em impostos, quanto gastar, e qual déficit ou superávit resulta disso. O ponto de conexão prático para o seu bolso é este: quando o governo gasta mais do que arrecada de forma persistente, isso injeta dinheiro na economia e pressiona os preços para cima — obrigando o Banco Central a manter a Selic mais alta, por mais tempo, para conter essa mesma inflação gerada pelo lado fiscal. É por isso que discussões sobre arcabouço fiscal, meta de resultado primário e teto de gastos, que parecem debates distantes de Brasília, acabam definindo se o seu financiamento vai custar mais ou menos nos próximos anos.
Checklist prático para aplicar hoje
- Com a Selic em 13,75%, priorize quitar dívidas de cartão e cheque especial antes de qualquer aplicação — nenhum investimento de renda fixa paga um retorno maior do que o custo dessas dívidas.
- Compare o rendimento da poupança com um CDB de 100% do CDI ou um Tesouro Selic antes de deixar a reserva de emergência parada.
- Ao negociar reajuste salarial ou reajuste de aluguel, use o IPCA acumulado do período como piso da conversa, não como teto.
- Se for viajar ou comprar produto importado, acompanhe a cotação do dólar por algumas semanas antes de fechar a compra — variações de poucos centavos mudam o preço final em reais.
- Entenda que decisões fiscais do governo (gastos, impostos, resultado primário) afetam a Selic com defasagem — o que acontece em Brasília hoje aparece na sua parcela meses depois.
Selic, IPCA e câmbio não são três assuntos separados: são três engrenagens do mesmo mecanismo, e cada uma delas passa pelo seu orçamento em um ponto diferente — no crédito, no rendimento e no preço final. Acompanhar os três com esse olhar prático é o que transforma notícia de economia em decisão financeira.
Posts relacionados:
- Como Proteger seu Dinheiro em 2026: Guia Prático
- Política Monetária Expansiva vs. Contracionista: Entenda com Exemplos Reais
- Como Proteger seu Dinheiro da Inflação e da Desvalorização em 2026
- Estagflação: o que é e como ela pode afetar seu orçamento
Gostou? Salve esse pin no Pinterest para não perder este guia.
A conversa continua